Décennale du couvreur : 5 points à vérifier avant un chantier de toiture
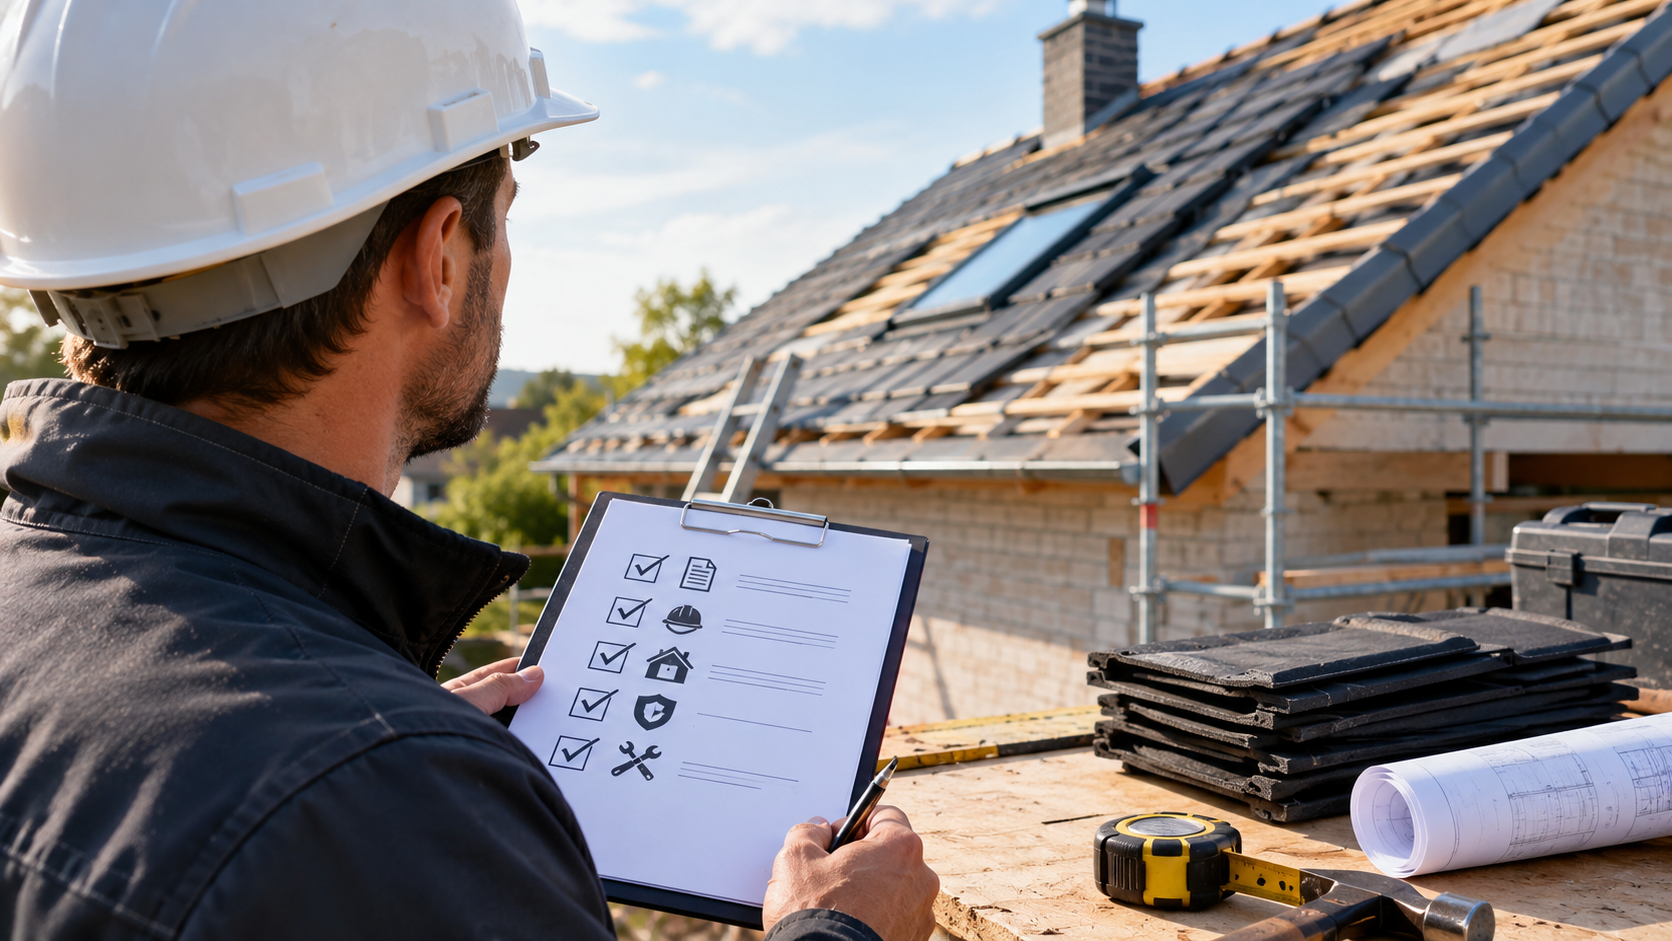
Réfection d’une couverture, reprise de zinguerie, isolation par l’extérieur ou recherche de fuite : un chantier de toiture représente un budget important et concerne la partie qui protège tout le bâtiment. Avant de signer un devis, la plupart des particuliers comparent les prix et les délais, mais lisent rarement l’attestation d’assurance jointe. Pourtant, c’est ce document qui détermine qui financera les réparations si un défaut grave apparaît après les travaux. Voici donc cinq points à contrôler, que vous soyez propriétaire ou couvreur.
Pourquoi la garantie décennale compte autant en toiture
Depuis la loi Spinetta de 1978, tout constructeur est responsable pendant dix ans à compter de la réception des travaux des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. De plus, cette responsabilité doit obligatoirement être assurée. Or les sinistres de toiture sont fréquents : infiltrations d’eau, tuiles ou ardoises qui se déplacent, affaissement de charpente, défaut d’étanchéité sur un toit-terrasse ou condensation liée à une ventilation insuffisante.
Pour un artisan, souscrire une assurance décennale couvreur adaptée à ses métiers réels est donc à la fois une obligation légale et une condition pour obtenir des chantiers. Par exemple, APRIL Construction propose des contrats de RC Décennale construits selon le profil de l’entreprise : en création, expérimentée, certifiée RGE ou exerçant des activités spécifiques. Son offre peut également intégrer la responsabilité civile professionnelle, les dommages en cours de chantier, les dommages intermédiaires ainsi que la défense et le recours en cas de litige.
Par ailleurs, l’attestation d’assurance décennale doit être jointe aux devis et aux factures du professionnel. Encore faut-il savoir la lire.
1. Vérifier la validité de l’attestation à l’ouverture du chantier
Le premier réflexe consiste à contrôler la période de validité indiquée sur l’attestation. En effet, le contrat qui s’applique en cas de sinistre est celui qui était en vigueur à la date d’ouverture du chantier, et non à la date de signature du devis.
Comparez d’abord les dates de validité avec la date prévue de démarrage. Ensuite, si le chantier commence après l’échéance de l’attestation, demandez le nouveau document avant le premier jour de travaux. Enfin, en cas de doute, contactez directement l’assureur dont les coordonnées figurent sur l’attestation : il pourra confirmer que le contrat est actif.
2. Contrôler que les activités déclarées correspondent aux travaux
Ce point est souvent négligé, alors qu’il a les conséquences les plus lourdes. L’assurance décennale ne couvre en effet que les activités déclarées au contrat. Or, pour les assureurs, les métiers de la toiture sont distincts : un professionnel assuré en couverture ne l’est pas automatiquement pour la charpente, la zinguerie ou l’étanchéité.
Le tableau suivant résume les principales activités liées à la toiture et les travaux qu’elles recouvrent :
| Activité | Travaux concernés | Exemple de sinistre |
|---|---|---|
| Couverture | Pose et réfection de tuiles, ardoises, bacs acier et accessoires | Infiltrations dues à des tuiles mal fixées |
| Charpente | Réalisation ou renforcement de la structure porteuse en bois ou en métal | Affaissement ou déformation de la toiture |
| Zinguerie | Gouttières, chéneaux, noues, solins et habillages métalliques | Fuite au niveau d’une noue ou d’un solin |
| Étanchéité | Toitures-terrasses et faibles pentes, membranes bitumineuses ou synthétiques | Infiltrations sous un toit-terrasse |
Ainsi, si votre projet comprend le remplacement de chevrons ou la réfection d’un toit-terrasse, vérifiez que ces activités figurent explicitement sur l’attestation. Dans le cas contraire, les dommages liés à ces travaux pourraient ne pas être pris en charge.
3. S’assurer que les techniques employées sont couvertes
Les contrats distinguent généralement les techniques courantes, conformes aux règles de l’art, aux DTU ou disposant d’un avis technique, des techniques non courantes. Ces dernières peuvent être exclues ou soumises à une déclaration spécifique.
Certains chantiers appellent une vérification supplémentaire, notamment l’intégration de panneaux photovoltaïques dans la couverture, la végétalisation d’une toiture, l’isolation par l’extérieur de type sarking ou encore l’emploi de matériaux sans avis technique. Dans ces situations, demandez au couvreur une confirmation écrite que la technique prévue est couverte par son contrat.
4. Examiner la zone géographique et les plafonds
L’attestation précise la zone dans laquelle l’entreprise est assurée, le plus souvent la France métropolitaine. Elle peut aussi mentionner un montant maximal de chantier.
D’une part, l’adresse du chantier doit se trouver dans la zone couverte. D’autre part, le coût total des travaux ne doit pas dépasser le plafond fixé par le contrat. Par conséquent, une rénovation complète de toiture sur un grand bâtiment peut excéder le seuil prévu pour une petite entreprise : l’artisan doit alors en informer son assureur avant le démarrage.
5. Identifier les garanties complémentaires
La garantie décennale intervient après la réception, pour les désordres graves. Cependant, d’autres risques existent pendant et après les travaux.
La responsabilité civile professionnelle couvre les dommages causés à des tiers, comme une tuile qui tombe sur un véhicule ou une bâche mal arrimée qui provoque un dégât des eaux chez le voisin. De même, la garantie dommages en cours de chantier protège l’ouvrage avant sa réception, par exemple une toiture découverte endommagée par un orage.
Les dommages intermédiaires concernent quant à eux les désordres qui ne menacent ni la solidité ni l’usage du bâtiment. Enfin, la garantie défense et recours prend en charge les frais liés à un litige avec un client.
Ce qu’il faut retenir avant de signer
En résumé, avant tout chantier de toiture, prenez quelques minutes pour relire l’attestation décennale du couvreur : dates de validité, activités déclarées, techniques couvertes, zone et plafonds, garanties complémentaires. Ces vérifications protègent le propriétaire en cas de sinistre et permettent à l’artisan de présenter une couverture claire et adaptée à ses chantiers.